A sustentabilidade das finanças públicas não pode ser examinada separadamente das funções econômicas e sociais que o Estado deve desempenhar. Entre a projeção de ascensão do Brasil à oitava posição entre as maiores economias do mundo e a proposta de um “Tesouraço” de R$ 200 bilhões, o debate fiscal brasileiro recoloca uma questão fundamental: qual deve ser a função do orçamento público em uma sociedade constitucionalmente comprometida com a garantia de direitos?
Brasil atravessa uma disputa sobre os fundamentos de sua política econômica. De um lado, a perspectiva de crescimento, ampliação do investimento produtivo e fortalecimento dos mecanismos de proteção social. De outro, a proposta de uma contração expressiva das despesas públicas, apresentada como instrumento de estabilização da dívida, redução dos juros e recuperação da confiança dos investidores. A divergência ultrapassa a discussão sobre o equilíbrio das contas públicas: envolve o papel do Estado na distribuição da renda, na organização da atividade econômica e na concretização dos direitos previstos na Constituição de 1988.
Segundo o relatório divulgado em outubro de 2026, o Brasil poderá avançar duas posições no ranking mundial de PIB nominal, passando da décima colocação em 2026 para a oitava em 2027, com uma economia estimada em US$ 2,8 trilhões. Trata-se de uma projeção, e não de uma posição já alcançada. O avanço previsto, que colocaria o país à frente da Itália e da Rússia, demonstra a dimensão de sua economia, embora não represente, por si só, uma melhora equivalente na renda por habitante ou nas condições de vida.
Essa perspectiva de expansão convive com uma proposta de ajuste fiscal de aproximadamente R$ 200 bilhões, defendida pelo candidato Flávio Bolsonaro e associada ao chamado “Tesouraço”. Seu programa econômico prevê a substituição do atual arcabouço fiscal por regras mais restritivas, a redução de estruturas administrativas, a revisão de despesas e a diminuição de impostos.
A dívida pública não pode ser examinada separadamente do crescimento
A comparação internacional demonstra que o tamanho da dívida pública, isoladamente, não determina a capacidade de financiamento de um Estado. Países desenvolvidos convivem com relações dívida/PIB elevadas, mas apresentam condições distintas de financiamento, estruturas tributárias, taxas de juros, moedas e capacidades produtivas.
No caso brasileiro, a discussão assume características particulares. A dívida pública é predominantemente denominada em moeda nacional, mas seu custo sofre influência significativa da política monetária. Juros elevados aumentam a remuneração de parcelas relevantes dos títulos públicos e pressionam as despesas financeiras, enquanto o encarecimento do crédito restringe investimentos empresariais, consumo financiado e expansão da atividade econômica.
A sustentabilidade da dívida depende da interação entre crescimento, custo dos juros e resultado primário. Uma economia que cresce pouco, arrecada menos e mantém juros reais elevados pode enfrentar dificuldades fiscais mesmo quando promove contenção de despesas.
Da mesma forma, uma estratégia de ajuste que comprometa investimentos públicos e reduza a atividade econômica pode enfraquecer a própria base de arrecadação necessária à estabilização da dívida.
Essa possibilidade não significa que todo gasto público produza crescimento, nem que déficits sejam irrelevantes. Significa reconhecer que a composição do gasto e seus efeitos sobre a produção, o emprego e a renda são indispensáveis à avaliação da sustentabilidade fiscal.
A compreensão da relação entre gasto público, tributação e financiamento do Estado exige considerar um dos fundamentos da teoria keynesiana: a atividade econômica é determinada, em grande medida, pelas decisões de gasto, que geram renda e influenciam o nível de produção. Nessa perspectiva, a arrecadação tributária não constitui uma variável independente da dinâmica econômica, pois depende da renda, do consumo, dos lucros e das demais atividades sobre as quais incidem os tributos. Isso significa que a expansão do gasto público pode contribuir para ampliar a própria base de arrecadação, invertendo a interpretação convencional segundo a qual o Estado simplesmente arrecada primeiro para, posteriormente, realizar suas despesas.
Do ponto de vista operacional, os pagamentos realizados pelo Tesouro Nacional movimentam recursos por meio do sistema bancário e das contas mantidas junto ao Banco Central. No Brasil, a execução de uma despesa federal envolve o débito da Conta Única do Tesouro Nacional e o correspondente crédito nas reservas da instituição financeira responsável pelo recebimento, permitindo que os recursos sejam disponibilizados ao beneficiário final, seja ele servidor público, aposentado, beneficiário de transferência de renda ou fornecedor de bens e serviços. Esse pagamento transforma-se em renda para o agente econômico que o recebe e pode desencadear novas decisões de consumo, produção e investimento. Por meio do mecanismo do multiplicador keynesiano, o impulso inicial pode produzir efeitos sucessivos sobre a demanda agregada, cuja magnitude depende da capacidade produtiva disponível, da propensão ao consumo, das importações, da tributação e das condições monetárias.
A arrecadação tributária integra esse processo como resultado da atividade econômica gerada e reproduzida ao longo dos sucessivos ciclos de produção e circulação da renda. Quanto maior a expansão da base tributável, maior tende a ser, mantidas as demais condições, a receita pública correspondente. Isso não significa que os tributos sejam dispensáveis ao financiamento do Estado ou que a despesa pública possa crescer sem restrições. A tributação desempenha funções essenciais na redistribuição da renda, na regulação da demanda agregada e na sustentação institucional e fiscal das políticas públicas. No caso brasileiro, a execução orçamentária também está submetida a exigências legais de disponibilidade financeira, autorização legislativa e limites constitucionais ao financiamento monetário do Tesouro.
A contribuição central dessa abordagem consiste, em reconhecer que a capacidade fiscal do Estado não A compreensão da relação entre gasto público, tributação e financiamento do Estado exige considerar um dos fundamentos da teoria keynesiana: a atividade econômica é determinada, em grande medida, pelas decisões de gasto, que geram renda e influenciam o nível de produção. Nessa perspectiva, a arrecadação tributária não constitui uma variável independente da dinâmica econômica, pois depende da renda, do consumo, dos lucros e das demais atividades sobre as quais incidem os tributos. Isso significa que a expansão do gasto público pode contribuir para ampliar a própria base de arrecadação, invertendo a interpretação convencional segundo a qual o Estado simplesmente arrecada primeiro para, posteriormente, realizar suas despesas.
Do ponto de vista operacional, os pagamentos realizados pelo Tesouro Nacional movimentam recursos por meio do sistema bancário e das contas mantidas junto ao Banco Central. No Brasil, a execução de uma despesa federal envolve o débito da Conta Única do Tesouro Nacional e o correspondente crédito nas reservas da instituição financeira responsável pelo recebimento, permitindo que os recursos sejam disponibilizados ao beneficiário final, seja ele servidor público, aposentado, beneficiário de transferência de renda ou fornecedor de bens e serviços. Esse pagamento transforma-se em renda para o agente econômico que o recebe e pode desencadear novas decisões de consumo, produção e investimento. Por meio do mecanismo do multiplicador keynesiano, o impulso inicial pode produzir efeitos sucessivos sobre a demanda agregada, cuja magnitude depende da capacidade produtiva disponível, da propensão ao consumo, das importações, da tributação e das condições monetárias.
A arrecadação tributária integra esse processo como resultado da atividade econômica gerada e reproduzida ao longo dos sucessivos ciclos de produção e circulação da renda. Quanto maior a expansão da base tributável, maior tende a ser, mantidas as demais condições, a receita pública correspondente. Isso não significa que os tributos sejam dispensáveis ao financiamento do Estado ou que a despesa pública possa crescer sem restrições. A tributação desempenha funções essenciais na redistribuição da renda, na regulação da demanda agregada e na sustentação institucional e fiscal das políticas públicas. No caso brasileiro, a execução orçamentária também está submetida a exigências legais de disponibilidade financeira, autorização legislativa e limites constitucionais ao financiamento monetário do Tesouro.
A contribuição central dessa abordagem consiste, portanto, em reconhecer que a capacidade fiscal do Estado não é determinada exclusivamente pelo volume de receitas previamente arrecadadas, mas também pelos efeitos que suas próprias decisões de gasto exercem sobre a produção, a renda e a arrecadação futura. A sustentabilidade das finanças públicas deve ser examinada à luz dessa relação dinâmica, considerando não apenas o resultado fiscal imediato, mas a composição das despesas, seus multiplicadores econômicos e sua contribuição para a ampliação da capacidade produtiva nacional. Sob essa perspectiva, políticas de austeridade que comprimem investimentos e transferências com elevados efeitos sobre a demanda podem reduzir o crescimento e enfraquecer a base tributária, comprometendo parte dos resultados fiscais que pretendem alcançar, não determinada exclusivamente pelo volume de receitas previamente arrecadadas, mas também pelos efeitos que suas próprias decisões de gasto exercem sobre a produção, a renda e a arrecadação futura. A sustentabilidade das finanças públicas deve ser examinada à luz dessa relação dinâmica, considerando não apenas o resultado fiscal imediato, mas a composição das despesas, seus multiplicadores econômicos e sua contribuição para a ampliação da capacidade produtiva nacional. Sob essa perspectiva, políticas de austeridade que comprimem investimentos e transferências com elevados efeitos sobre a demanda podem reduzir o crescimento e enfraquecer a base tributária, comprometendo parte dos resultados fiscais que pretendem alcançar.
A oitava economia do mundo e o desafio de transformar riqueza em direitos
A possibilidade de o Brasil alcançar a oitava posição entre as maiores economias mundiais em 2027 recoloca uma questão histórica do desenvolvimento brasileiro: a distância entre a dimensão de sua produção econômica e a distribuição dos benefícios dessa riqueza.
Uma economia de US$ 2,8 trilhões dispõe de uma base produtiva expressiva, mas continua enfrentando desafios relacionados à desigualdade de renda, à infraestrutura, à produtividade, à inovação e à universalização de serviços públicos de qualidade.
Superar essas limitações exige uma combinação de estabilidade macroeconômica, investimento produtivo, capacidade tributária, eficiência administrativa e políticas sociais efetivas.
Nesse contexto, a sustentabilidade fiscal não deve ser tratada como um objetivo separado da realização dos direitos constitucionais. Ela é uma condição para que esses direitos possam ser financiados de maneira contínua, assim como a expansão da produtividade e da renda constitui uma das bases para o fortalecimento das receitas públicas.
A proposta de um ajuste de R$ 200 bilhões precisa, por isso, responder a uma pergunta que permanece sem demonstração quantitativa suficiente: como reduzir despesas nessa magnitude, preservar os compromissos constitucionais e, simultaneamente, ampliar a capacidade de crescimento da economia brasileira?
A economista Daniella Marques, ex-presidente da Caixa Econômica Federal e uma das principais interlocutoras econômicas de Flávio Bolsonaro, tem defendido uma redução de despesas equivalente a 1,5% do Produto Interno Bruto. Segundo reportagem publicada pelo UOL em 13 de outubro, a proposta corresponde a um ajuste próximo de R$ 200 bilhões, embora sua execução ainda não tenha sido detalhada.
O discurso de Marques concentra-se no combate a “desperdícios” e “privilégios”, expressões utilizadas na caracterização de sua proposta de ajuste. A formulação, entretanto, não esclarece quais despesas efetivamente poderiam ser eliminadas nem apresenta uma estimativa verificável das economias correspondentes.
OS NÚMEROS AMEAÇAM O FUNCIONAMENTO DO ESTADO BRASILEIRO
A Consultoria de Orçamentos do Congresso Nacional oferece a demonstração quantitativa que faltava. No PLOA 2026, as despesas primárias somavam R$ 2,60 trilhões, das quais 92,4% eram obrigatórias e apenas 7,6% discricionárias.
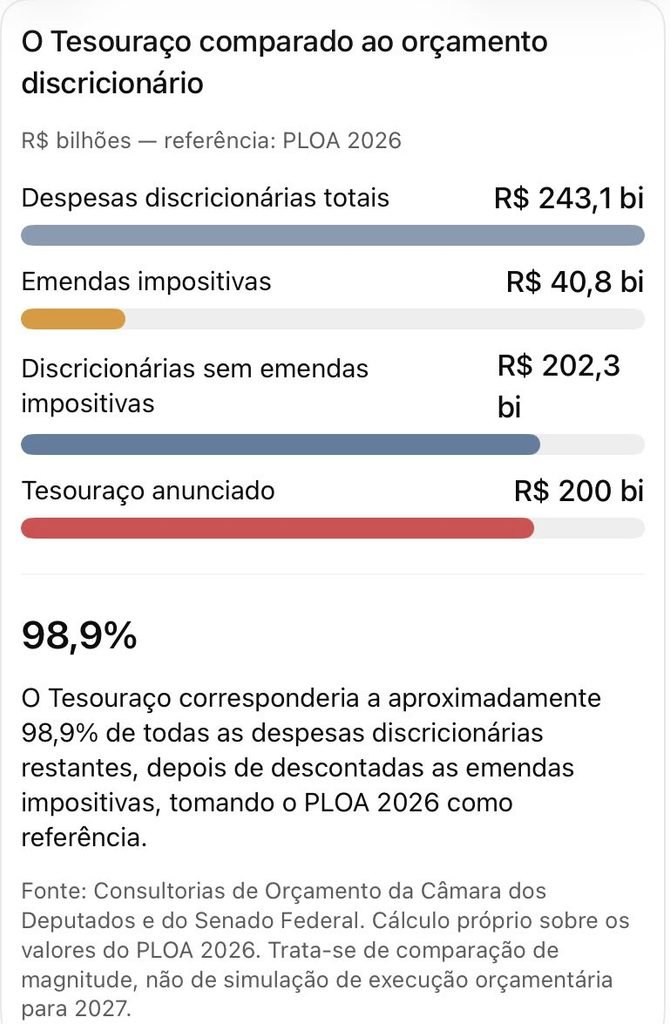
Matematicamente, é possível acusar a candidatura de Flávio Bolsonaro do completo desmonte do pacto constitucional de 1988. Porque não há espaço para uma visão ortodoxa da economia extremada garantir a provisão de bens e serviços essenciais.
As declarações de integrantes do mercado financeiro que apoiam Flávio Bolsonaro acrescentam uma dimensão importante à controvérsia sobre o Tesouraço: a disputa distributiva em torno do orçamento federal. Não se trata apenas de determinar quanto o Estado deve gastar, mas de identificar quais despesas são consideradas passíveis de redução e quais interesses econômicos são preservados na formulação das propostas.
Walter Maciel, presidente da gestora AZ Quest e apoiador declarado do candidato, defendeu que um eventual governo priorize cortes nas despesas com aposentados e servidores públicos. Também apresentou a desvinculação de benefícios previdenciários do salário mínimo como alternativa para produzir economias fiscais expressivas. Sua posição, divulgada pela Folha de S.Paulo em outubro, não constitui uma proposta oficial da campanha, mas revela uma orientação presente entre agentes financeiros que participam do debate sobre o futuro governo.
A distinção importa porque o sistema de financiamento da dívida pública e o regime constitucional de proteção social produzem efeitos distributivos diferentes. Os juros remuneram os detentores de títulos públicos, entre eles instituições financeiras, fundos de investimento, fundos de pensão e famílias. As despesas previdenciárias e assistenciais, por sua vez, sustentam a renda de milhões de beneficiários e exercem efeitos sobre o consumo e as economias locais.
É nesse contexto que se coloca a crítica ao rentismo: uma estratégia fiscal que concentra o esforço de ajuste sobre benefícios sociais, remuneração do trabalho e investimentos públicos, sem enfrentar simultaneamente o elevado custo do financiamento da dívida, pode preservar a remuneração financeira enquanto restringe instrumentos de distribuição de renda e desenvolvimento.
Integrantes da equipe econômica avaliaram mudanças nos mecanismos de reajuste da Previdência e do Benefício de Prestação Continuada, além dos pisos de saúde e educação. A campanha negou que essas medidas integrem seu programa oficial, e o próprio candidato prometeu preservar os reajustes das aposentadorias. Essa divergência entre propostas examinadas, declarações de apoiadores e compromissos públicos constitui um fato político que exige esclarecimento.
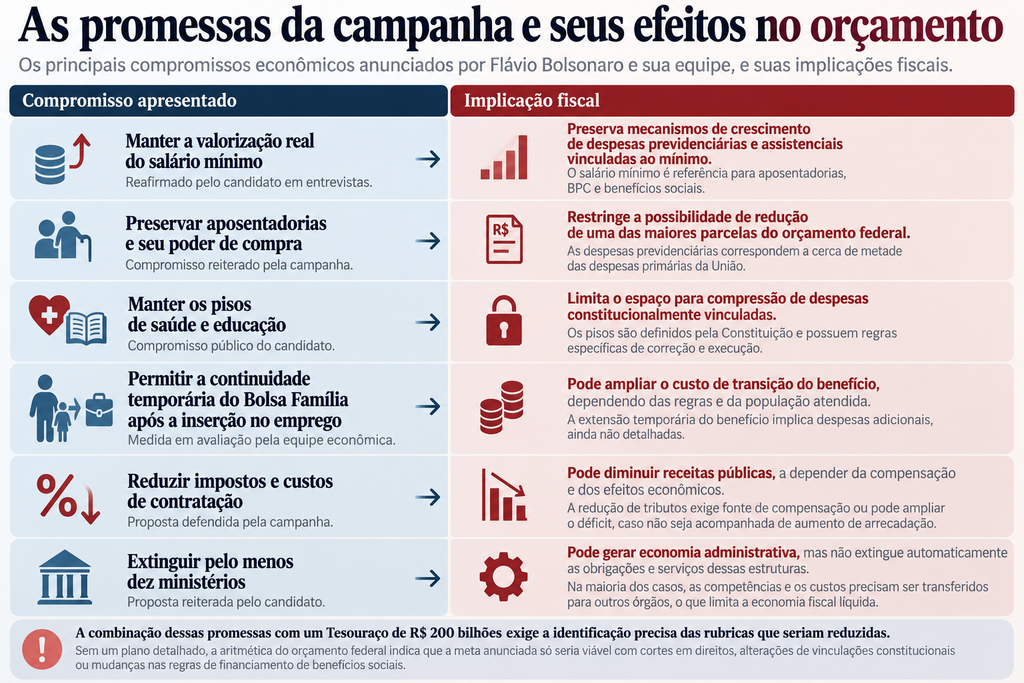
Tesouraço de R$ 200 bilhões equivaleria a 98,9% das despesas discricionárias do PLOA 2026, descontadas as emendas impositivas. O cálculo evidencia a dimensão do ajuste anunciado e a necessidade de esclarecer quais despesas e garantias legais seriam afetadas. Fonte: Consultorias de Orçamento do Congresso Nacional. Elaboração: Contraponto.
O contraste com uma estratégia de desenvolvimento produtivo é significativo. Programas como a Nova Indústria Brasil, o Mover, o Brasil Mais Produtivo e o Plano de Transformação Ecológica utilizam instrumentos públicos para estimular inovação, infraestrutura, modernização industrial e investimentos privados. Sua eficácia depende de resultados mensuráveis, mas sua concepção reconhece que o Estado pode contribuir diretamente para ampliar a capacidade produtiva.
A disputa fiscal brasileira envolve, portanto, duas questões inseparáveis: quem suporta os custos do ajuste e quais capacidades econômicas o país pretende construir. O debate sobre o Tesouraço não estará completo enquanto seus formuladores não apresentarem uma estimativa detalhada das economias, das despesas preservadas e dos efeitos sobre a proteção social e o investimento.
A sustentabilidade da dívida pública é uma necessidade permanente. Mas sua realização não pode ser analisada apenas pela redução das despesas primárias, ignorando o custo dos juros, a distribuição da carga tributária e a contribuição dos investimentos públicos para o crescimento econômico.
No centro dessa discussão está a escolha sobre como distribuir os custos da estabilização fiscal e os benefícios do desenvolvimento. É essa escolha, frequentemente encoberta pela linguagem técnica do ajuste, que precisa ser tornada transparente à sociedade brasileira.
Fontes e documentos de referência
As fontes abaixo permitem consultar as reportagens, os dados oficiais e os documentos que fundamentam os principais argumentos da coluna.
Orçamento federal e Tesouraço. O Raio X do PLOA 2026, da Câmara dos Deputados apresenta as informações orçamentárias e a reserva de R$ 40,8 bilhões para emendas individuais e de bancada. A página do Orçamento da União de 2026 no Congresso Nacional reúne documentos legislativos e notas técnicas. A reportagem Vento político e falta de detalhe põem em dúvida tamanho de corte de Flávio, de Graciliano Rocha, publicada pelo UOL em 17 de outubro, documenta as divergências entre interlocutores econômicos da candidatura e a ausência de detalhamento das medidas.
Desvinculações e posições de apoiadores. A reportagem da Folha de S.Paulo de 7 de outubro examina as hipóteses de revisão dos reajustes previdenciários, do BPC e dos pisos de saúde e educação, incluindo a contestação apresentada pela campanha. A entrevista de Walter Maciel à Folha documenta suas propostas de contenção de despesas com aposentados e servidores.
Projeções econômicas. A Agência Brasil apresenta o ranking projetado pelo FMI para 2027, com o Brasil na oitava posição e PIB nominal estimado em US$ 2,8 trilhões.
Investimento estrangeiro. A série SGS 22885 do Banco Central é a referência para os fluxos mensais líquidos de investimento direto no país. As estatísticas do setor externo do Banco Central documentam revisões recentes e informações sobre lucros, dividendos e investimentos.
Política industrial. O Painel do Plano Mais Produção, do BNDES apresenta as metas de financiamento da Nova Indústria Brasil. O Plano de Ação da NIB 2024–2026 descreve suas missões e instrumentos. O Ministério do Desenvolvimento, Indústria, Comércio e Serviços detalha os créditos financeiros previstos no Mover.
Transformação ecológica. O Ministério da Fazenda apresenta os seis eixos do Plano de Transformação Ecológica. As páginas sobre finanças sustentáveis e Fundo Clima descrevem os instrumentos de financiamento. Os estudos de impacto desenvolvidos com o Banco Mundial e com o PNUMA e a UFRJ apresentam resultados de modelagem econômica para a estratégia de transformação ecológica.
Nota metodológica: o percentual de 98,9% é uma comparação estática de magnitude, não uma previsão de cortes efetivos. Os valores de investimento direto estão arredondados e sujeitos a revisões estatísticas. As metas de financiamento industrial não equivalem integralmente a despesas primárias. As declarações de apoiadores e as hipóteses examinadas por integrantes de uma campanha foram distinguidas de compromissos formalmente assumidos pelo candidato.